经济学基础 · 第 1 课
阿鱼的渔网:稀缺和机会成本
一句话摘要:东西永远不够用,所以人只能挑着用;挑了一样,被放弃的那一样就是它真正的价钱。
小岛上的阿鱼
一座小岛上住着一个人,叫阿鱼。
岛上没有工具,他每天只能下海用手抓鱼。
从早忙到晚,刚好抓 1 条,够他吃一天。
有一天,阿鱼坐在沙滩上盘算:要是编一张渔网,一天也许能抓 3 条。
麻烦在于,编网要花一整天。
那天他抓不了鱼,就得饿一天肚子。
摆在他面前的是两条路。
今天照常抓鱼,晚上吃饱,明天还是只有 1 条;
今天饿着肚子编网,以后天天有 3 条。
两样他没法都要,他一天只有一个白天、一双手。
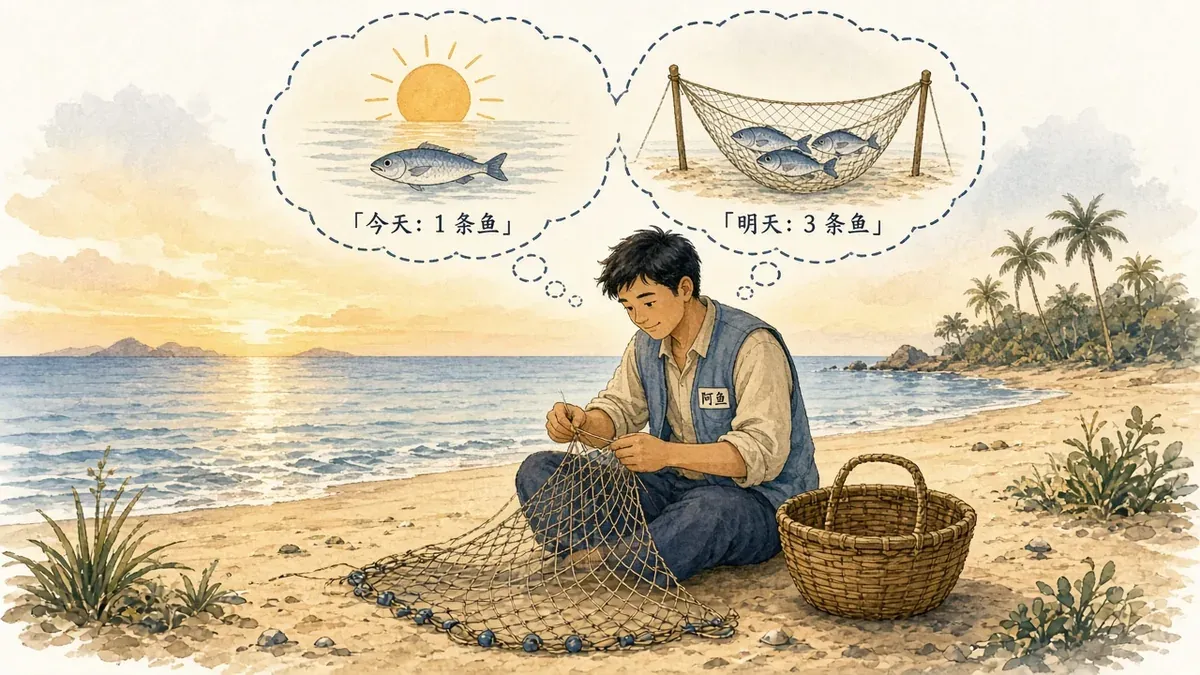
图注:阿鱼在沙滩上编渔网。今天抓 1 条鱼吃饱,还是饿一天去换明天的 3 条。
这个小故事里,已经藏着这一课的两个词。
时间和双手不够用,叫「稀缺」。
选了编网,就得放弃那天的 1 条鱼,这条被放弃的鱼,就是编网的「机会成本」。
稀缺:想要的总比手里的多
稀缺(scarcity)用大白话说,就是想要的东西多,手里的东西少,不够分。
稀缺和「很少」是两回事。
你家里的钱、你一天的 24 小时、一家公司账上的现金,单看可能都不少。
只要你想拿它做的事,比它能撑起来的多,它就是稀缺的。
哪怕是世界上最有钱的公司,钱也照样稀缺。
阿鱼也一样,卡住他的是那唯一的一个白天。
东西一稀缺,人就得做选择(choice):
这份有限的东西先给谁、给多少、放弃什么。
经济学(economics)说到底,就是研究人、公司和国家怎么做这种选择的学问。
记一句:稀缺 = 想要的比拥有的多,所以必须挑。
机会成本:被你放弃的那条鱼
机会成本(opportunity cost)用大白话说:你选了 A,就没法选 B。
在所有被放弃的选项里,最好的那一个,就是选 A 的真正代价。
还是看阿鱼。
编网那天,他一分钱都没花,看上去像是「免费」的。
可他实际付出了那天的 1 条鱼,外加饿一天的难受。
机会成本经常看不见,因为它是一件「没发生的事」。
账本上只记花出去的钱,不记那条没抓到的鱼。
换到我们自己的日子里,这样的「鱼」到处都是:
| 拿什么换 | 做了什么 | 被放弃的那条「鱼」 |
|---|---|---|
| 时间 | 周末去学英语 | 花掉的是报名费;机会成本还包括那两天本来可以拿去做自媒体,或者好好休息 |
| 钱 | 10 万块放在活期账户里不动 | 看起来没亏;可如果放进一年期的美国国债能拿到利息,那份没拿到的利息就是「不动」的机会成本 |
| 公司的钱 | 一家奶茶店把钱拿去装修 | 这笔钱就开不了第二家分店;第二家店本来能赚的钱,就是装修的机会成本 |
记一句:机会成本 = 为了得到它,你放弃的最好的那个别的选择。
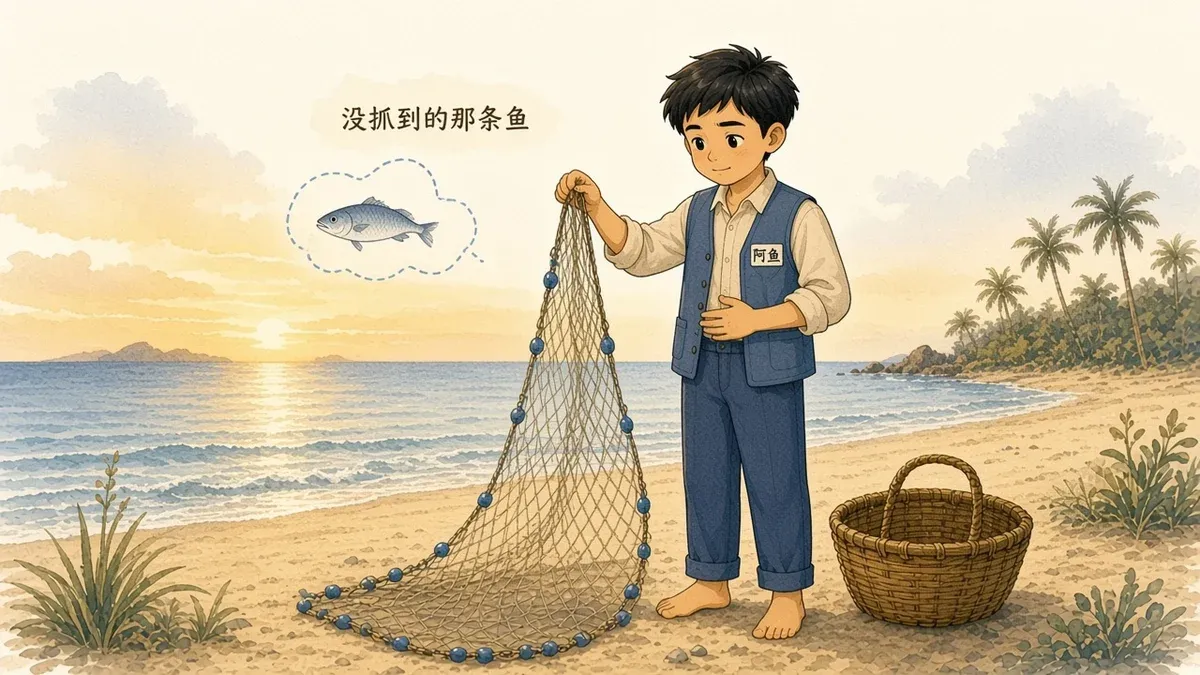
图注:网编好了,肚子也饿了一天。那条没抓到的鱼不会记在任何账上,它就是编网的机会成本。
现实里的大岛:谷歌也在编网
把阿鱼的小岛换成一家超级大公司,就是谷歌的母公司 Alphabet。
它是全世界最赚钱的公司之一,按阿鱼的标准,算是「鱼多得吃不完」。
可它照样躲不开稀缺,照样要挑。
先认识两个词,都能在阿鱼身上找到对应。
资本开支(capital expenditure,简称 capex):公司花钱买「能用很多年的东西」,比如服务器、盖机房。
这相当于阿鱼编渔网。
自由现金流(free cash flow):公司做生意收进来的现金,减掉资本开支之后剩下的钱。
这相当于阿鱼抓到的鱼,吃完、编完网之后还剩几条。
下面是 Alphabet 自己公布的数字:
| Alphabet 公布的数字 | 金额 |
|---|---|
| 2026 年第三季度资本开支(主要是 AI 用的服务器和机房) | 514 亿美元 |
| 2026 年第三季度自由现金流 | 负 91 亿美元(花的比挣的现金还多) |
| 2026 全年资本开支计划 | 1,950 亿到 2,050 亿美元 |
| 2027 年 | 公司说资本开支还会「大幅增加」,具体数字没给 |
图注:蓝柱是 Alphabet 每个季度的资本开支,从 279 亿美元涨到 514 亿美元,像阿鱼把渔网越编越大;橙色线是自由现金流,从 246 亿美元掉到负 91 亿美元,说明编网花掉的现金已经比做生意剩下的还多。(单位:亿美元;来源:Alphabet 2026 年第三季度财报新闻稿,SEC)
这些数字来自 Alphabet 交给美国证监会(SEC)的三季度财报新闻稿和电话会议记录(见文末来源)。
自由现金流转负,主要是因为资本开支太大。
管理层在电话会上提到,还有两件事也有影响:为卖 TPU(谷歌自研的 AI 芯片)提前备货,以及缴纳欧盟罚款;罚款是 52 亿美元,属于 2018 年那一笔。
用这一课的两个词来看,事情就清楚了。
钱是稀缺的,谷歌选择把大把现金砸进 AI 机房,这就是阿鱼「今天饿一天去编网」。
这笔钱本来可以拿去回购股票、发分红,或者就放着吃利息,这些就是它的机会成本。
Alphabet 在美国时间 10 月 28 日收盘后(北京时间 10 月 29 日凌晨)公布财报。
第二天,也就是美国时间 10 月 29 日,股价单日大跌约 12.6%,是上市以来最大的单日跌幅。
一部分投资者觉得这张「网」太贵,回报还没看到;
管理层在电话会上则说,TPU 系统的收入预计在 2027 年明显放量,并认为这轮投资的回报会明显高于资金成本。
哪边说得对,要等以后的数字来说话。
和投资的关系:每一笔钱都有一条「保底的鱼」
一笔钱拿去买任何一只股票,它的机会成本,就是这笔钱放在最安全的地方本来能拿到的回报。
最常用的参照是美国国债,也就是美国政府借钱时打给你的欠条。
美国财政部公布,2026 年 11 月 2 日,3 个月期国债收益率是 4.21%,10 年期是 4.91%。
换成大白话:现在什么都不折腾,钱放在美国国债里,一年也有差不多 4% 到 5%。
这就是阿鱼不编网、照常抓鱼也能拿到的那条鱼。
所以看任何一笔投资,都绕不开同一个问题:它值不值得让人放弃这份几乎没有风险的收益。
后面讲利率和估值的时候,我们会一次次回到这个问题。
本课词汇表
| 词 | 英文 | 大白话 |
|---|---|---|
| 稀缺 | scarcity | 想要的比拥有的多,不够分 |
| 选择 | choice | 因为不够分,只能挑一个、放弃别的 |
| 机会成本 | opportunity cost | 为了得到它,你放弃的最好的那个别的选择 |
| 经济学 | economics | 研究人、公司、国家在东西不够用时怎么做选择的学问 |
| 资本开支 | capital expenditure (capex) | 公司买能用很多年的东西花的钱,像阿鱼编网 |
| 自由现金流 | free cash flow | 做生意收进的现金减掉资本开支后剩下的钱 |
| 国债收益率 | Treasury yield | 借钱给政府一年大约能拿到的回报率 |
留一道思考题
想一件你最近花了很多时间在做的事,比如一个副业项目。
它的机会成本是什么?
提示:想想你放弃的、最好的那一个别的选择,不只是钱,也可以是时间。
想到什么写什么就行,没有标准答案,下一课接着聊。
这一课记住三件事
- 稀缺:想要的比拥有的多,再有钱的人和公司也一样,所以只能挑。
- 机会成本:选了 A,被放弃的最好的那个 B,就是 A 真正的价钱;它常常看不见,因为它是没发生的事。
- 每一笔钱都有一条「保底的鱼」:放在最安全的地方本来能拿到的回报,是衡量其他用法的那把尺子。
延伸阅读和来源
延伸阅读:曼昆《经济学原理》第六版第 1 章「经济学十大原理」。
里面的原理一(人们面临权衡取舍)和原理二(某种东西的成本是为了得到它所放弃的东西),正好对应这一课的两个词,读 10 分钟就够。
来源:
- Alphabet Q3 2026 财报新闻稿(Exhibit 99.1),SEC EDGAR,2026-10-28
- Alphabet Q3 2026 电话会议记录,The Motley Fool,2026-10-29(资本开支指引、TPU 备货和欧盟罚款、管理层对 2027 年的说法均出自这份记录)
- Alphabet 财报后股价大跌的报道,NBC News
- Alphabet 财报后股价表现的报道,CNBC,2026-10-29
- Daily Treasury Par Yield Curve Rates(2026 年 11 月),U.S. Department of the Treasury,2026-11-02
本文只用来学习经济学概念,文中提到的公司和数字只是例子,不构成任何买卖建议。